Me han despedido con 63 años: ¿me conviene cobrar el paro o jubilarme?
Existen varias opciones para llegar a la jubilación con las menores penalizaciones posibles
Utilizar el paro y el subsidio para mayores de 52 puede suponer una diferencia de más de 400 euros al mes de por vida
Un despido con 63 años es un mazazo. Que te vuelvan a contratar es prácticamente imposible y, si uno no se ha planteado trabajar de autónomo, puede suponer la despedida del mundo laboral. Pero en esas edades, el tránsito a la jubilación es una travesía de incierto destino, puede llevarte a una jubilación tranquila con una pensión suficiente, o puede dejarte con una pensión reducida en unos cuentos cientos de euros al mes para el resto de tu vida. Por eso es conveniente analizar bien todas las opciones y decidir con la cabeza fría y la calculadora caliente. Vamos a comprobarlo con un ejemplo sencillo.
Ponte que tienes 63 años, 35 años cotizados y una base reguladora para la jubilación de 1.500 euros. El despido reúne los requisitos para acceder a la jubilación anticipada involuntaria y te da derecho a los dos años máximos de prestación contributiva por desempleo.
Para facilitar las cuentas vamos a suponer también que su base reguladora del paro es de 1.500 euros y que mantiene aproximadamente ese nivel de cotización durante todo el recorrido. Tienes tres opciones.
Opción 1: jubilación anticipada involuntaria
Es la opción más rápida si no te preocupa el dinero. No te complicas con el paro, los subsidios o cualquier futura búsqueda de empleo.
Pero la jubilación anticipada involuntaria tiene un precio. Con 35 años cotizados todavía no alcanzas el 100% de tu base reguladora. En 2026 te corresponde aproximadamente el 96,6%, por lo que los 1.500 euros se convierten inicialmente en unos 1.450 euros. Para alcanzar el 100% en 2026 debes tener 36 años y seis meses cotizados. Así es que pierdes 50 euros al mes de primeras.
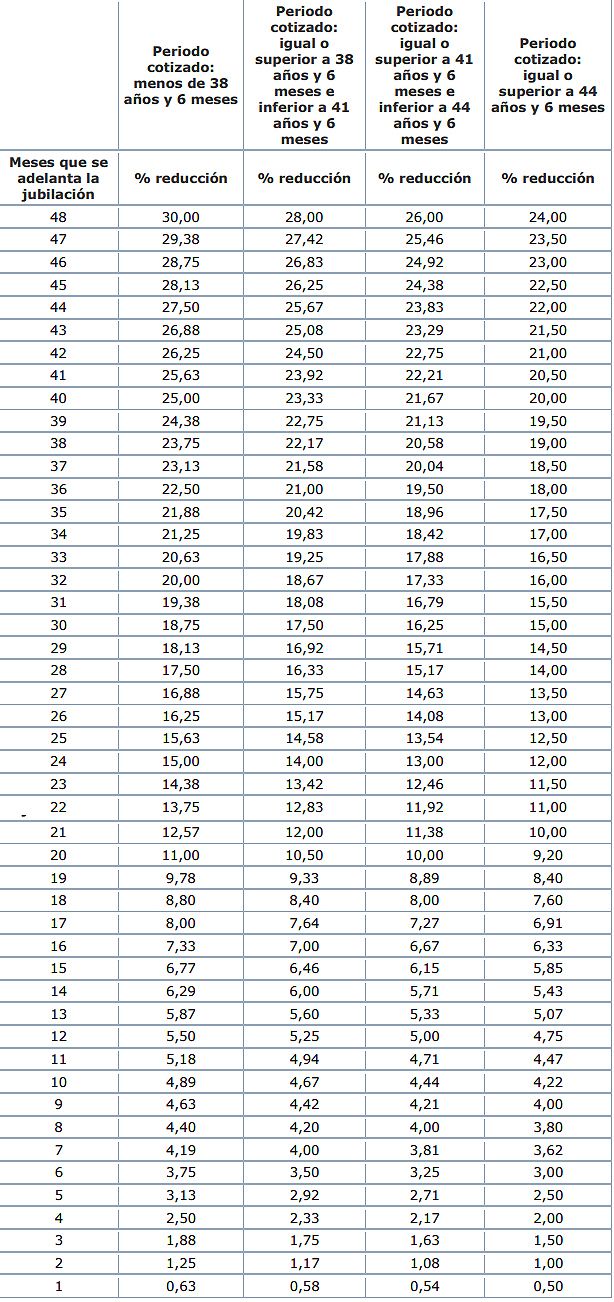
Y después llega el rejón de castigo de la jubilación anticipada. Como te se jubilas 48 meses antes de su edad ordinaria y estás en el tramo de menos de 38 años y seis meses cotizados, el coeficiente reductor es del 30%. El penoso resultado es que tu pensión se queda aproximadamente en 1.014 euros al mes, en 14 pagas. Pierdes más de 400 euros al mes. Y lo importante es que esa reducción no desaparece cuando cumplas 67 años. La pensión reducida continúa hasta que te mueras.
Opción 2: cobrar dos años de paro y jubilarse a los 65
Visto lo visto decides esperar. Durante los dos primeros años cobras el paro y continúas cotizando para la jubilación.
Si tomamos como base del paro los mismos 1.500 euros, cobrarías aproximadamente 1.050 euros mensuales durante los seis primeros meses y 900 euros durante los 18 meses restantes. Recuerda que el paro te paga el 70% de tu base reguladora durante los primeros 180 días y el 60% desde entonces.
Pero esos dos años, además de proporcionarte ingresos, suman cotización. Cuando llegas a los 65 ya tienes alrededor de 37 años cotizados. Desde 2027, 37 años son suficientes para alcanzar el 100% de la base reguladora de la pensión, aunque todavía no tengas los 38 años y seis meses necesarios para jubilarte a los 65. Así es que ya cobrarías el 100% de tu base reguladora.
Y ahora solo adelantas la jubilación 24 meses. Para una carrera inferior a 38 años y seis meses, ese anticipo lleva un coeficiente reductor del 15%, con lo que tu pensión queda en unos 1.275 euros mensuales. Por utilizar los dos años de paro ha pasado de una pensión aproximada de 1.014 a 1.275 euros. Son unos 260 euros más por paga durante toda la jubilación.
Opción 3: paro, subsidio y jubilación
Pero todavía tienes otra posibilidad. Cumples 65 años, agotas los dos años de paro y, en vez de jubilarte anticipadamente, solicitas el subsidio para mayores de 52 años, siempre que cumplas con sus requisitos.
Aquí el problema es de liquidez ya que el subsidio es mucho menor que la pensión que podrías empezar a cobrar. Con la cuantía vigente en 2026, hablamos de 480 euros mensuales. Pero tiene una ventaja fundamental, y es que el SEPE cotiza durante este subsidio por el 125% de la base mínima del Régimen General. Esas cotizaciones cuentan tanto para calcular la futura pensión como para completar el tiempo necesario para jubilarse.
En tu caso, además, esa base de cotización supera los 1.500 euros que hemos utilizado en el ejemplo, por lo que no sería necesario pagar un convenio especial simplemente para conservar una cotización equivalente a esos 1.500 euros.
Si puedes aguantar con el subsidio y los ahorros un año y medio llegarás a los 38 años y seis meses cotizados. Y ahí cambia todo. Desde 2027, quien llega a 38 años y seis meses cotizados puede jubilarse ordinariamente a partir de los 65 años; quien no alcanza ese periodo tiene fijada la edad en 67. Pero en tu caso podrías llegar aproximadamente a los 66 años y seis meses y jubilarte ya sin coeficiente reductor por anticipación.
Con la base reguladora de nuestro ejemplo, tu pensión sería aproximadamente de 1.500 euros mensuales.
Resumiendo
Si te jubilas anticipadamente a los 63 años, te quedan en unos 1.014 euros de pensión.
Si utilizas primero los dos años de paro y te jubila anticipadamente a los 65, tu pensión sube a unos 1.275 euros.
Y si después del paro aguantas aproximadamente 18 meses con el subsidio para mayores de 52 años, alcanzas la jubilación sin penalización y llegas a unos 1.500 euros al mes por 14 pagas.
La diferencia entre la primera y la tercera opción ronda los 486 euros por paga, y aunque unos meses puedan parecer mucho, hay que pensar que la pensión que queda es para toda la vida.
Una decisión difícil
Llegar hasta la pensión más alta exige poder permitírselo. Los dos primeros años son relativamente llevaderos ya que en el caso presentado cobrarás primero unos 1.050 euros de paro y después alrededor de 900.
Lo difícil llega a los 65. En ese momento podrías jubilarte y empezar a recibir unos 1.275 euros en 14 pagas, pero si puedes vivir aproximadamente año y medio con el subsidio para mayores de 52 años cuando te jubiles pasarás a cobrar unos 1.500 euros, alrededor de 225 euros más por paga para siempre.
Si te despiden con 63 años, tener derecho a jubilarte no significa necesariamente que te convenga hacerlo. El paro y el subsidio para mayores de 52 puede servir para algo más que mantener unos ingresos mientras buscas empleo: puede ser un puente para seguir cotizando, reducir la penalización de la jubilación anticipada o incluso evitarla.
A las puertas de la jubilación, unos meses de paciencia pueden valer varios cientos de euros al mes durante el resto de la vida.