Si dejo de trabajar a los 60 y pago yo las cotizaciones, ¿cuánto me costará jubilarme a los 65?
Pagar el convenio con la Seguridad Social durante 5 años, para una base reguladora de 2.000 euros, cuesta unos 33.000 euros
También se pueden completar las cotizaciones si llegas a la jubilación desde el subsidio de mayores de 52
Se puede dejar de trabajar cinco años antes de la jubilación y seguir cotizando por nuestra cuenta. La Seguridad Social permite hacerlo mediante un convenio especial. Una persona que quiera mantener una base de cotización de 2.000 euros tendría que pagar unos 550 euros mensuales, según las cuotas de 2026. En cinco años, el desembolso rondaría los 33.000 euros. Veamos qué se consigue a cambio y qué requisitos se deben cumplir.
Dejar de trabajar a los 60
Llegar a los 60 años y plantearse dejar de trabajar es una posibilidad que muchos contemplan después de varias décadas de vida laboral. El problema es que todavía pueden faltar cinco o siete años para alcanzar la edad ordinaria de jubilación. Abandonar el empleo supone dejar de cotizar y eso tiene consecuencias importantes sobre la futura pensión.
Pero existe una alternativa, dejar de trabajar y continuar pagando las cotizaciones a la Seguridad Social por nuestra cuenta. Es lo que se conoce como convenio especial, un mecanismo que permite seguir acumulando años cotizados y mantener las bases que se utilizarán para calcular la pensión de jubilación.
La pregunta es cuánto cuesta y, sobre todo, si merece la pena afrontar ese desembolso.
Un ejemplo
Imaginemos una persona que cumple 60 años en 2026 y decide dejar definitivamente su empleo. Ha trabajado durante buena parte de su vida y acumula 33 años y seis meses cotizados.
Su objetivo es jubilarse a los 65 años, en 2031, y cobrar el 100% de la base reguladora que le corresponda. Para conseguirlo necesita seguir cotizando durante otros cinco años.
Desde 2027, la edad ordinaria de jubilación en España estará en los 67 años, aunque quienes lleven al menos 38 años y seis meses cotizados puedan jubilarse a los 65 sin sufrir penalizaciones por anticipar su retiro.
Nuestro protagonista reúne las condiciones para conseguirlo: si añade cinco años a los 33 años y seis meses que ya tiene, llegará a los 65 con 38 años y seis meses cotizados.
En este caso se podría plantear suscribir un convenio especial con la Seguridad Social y pagar personalmente las cotizaciones correspondientes a esos cinco años. Durante ese tiempo no trabajará ni percibirá ingresos laborales, pero continuará acumulando cotizaciones como si siguiera en activo, a los efectos cubiertos por el convenio.
Qué es el convenio especial
El convenio especial es un acuerdo voluntario con la Tesorería General de la Seguridad Social que permite seguir cotizando después de dejar de trabajar. Mediante el pago de una cuota mensual, el trabajador mantiene una base de cotización y continúa acumulando tiempo cotizado para la jubilación.
Para suscribir este convenio hay que cumplir una serie de requisitos: haber dejado de trabajar y causado baja en la Seguridad Social, aunque también existen otras situaciones que permiten solicitarlo; haber cotizado al menos 1.080 días (tres años) durante los doce años anteriores a la baja; solicitarlo dentro del plazo de un año desde que se produce esa situación, teniendo en cuenta que, si se pide durante los primeros 90 días, puede tener efectos desde el día siguiente a la baja; elegir una base de cotización dentro de los límites permitidos; y abonar las cuotas mensuales correspondientes.
El trabajador puede elegir cuánto quiere cotizar, pero dentro de unos límites. Puede optar por la base mínima permitida, mantener una base equivalente al promedio de sus cotizaciones de los últimos doce meses, o escoger una cantidad intermedia. También puede elegir la base máxima si ha cotizado por ella durante, al menos, 24 meses dentro de los cinco años anteriores.
Por ejemplo, si nuestro protagonista había cotizado por una base de 2.000 euros mensuales durante su último año de trabajo, podrá mantener esa cantidad mediante el convenio especial, pero no podrá cotizar por 3.000 euros, ya que se tienen en cuenta las cotizaciones de los últimos 12 meses. Pero si ha cotizado toda la vida por 2.000 y el último año lo hacer por 3.000, sí podrá suscribir un convenio por 3.000 euros de base de cotización.
Otras ventajas
El convenio también proporciona protección para determinadas prestaciones de incapacidad permanente y muerte y supervivencia derivadas de contingencias comunes. Pero las cuotas del convenio no generan derecho a prestaciones por desempleo.
En 2026, el cálculo de la cuota del convenio especial ordinario parte del tipo de cotización por contingencias comunes, establecido en el 28,30%. A la cantidad resultante se aplica un coeficiente del 0,94. Además, hay que añadir la aportación al Mecanismo de Equidad Intergeneracional (MEI), que este año es del 0,90% de la base.
Las cuentas serían las siguientes: Cotización ordinaria: 2.000 × 28,30% × 0,94 = 532,04 euros; aportación al MEI: 2.000 × 0,90% = 18 euros. Cuota mensual total: 550,04 euros.
Por tanto, nuestro protagonista tendría que destinar unos 550 euros de su bolsillo cada mes para continuar cotizando por una base de 2.000 euros.
Si esa cuota permaneciera constante durante los cinco años, pagaría aproximadamente 33.000 euros.
Hay que tener en cuenta que se trata de una simulación con las cuotas vigentes en 2026. Las cuotas pueden aumentar durante los próximos años, especialmente porque está previsto que continúe incrementándose la aportación al MEI.
Cotizar por una base mayor o menor
No todos los trabajadores necesitan mantener la misma base de cotización. Algunos pueden considerar suficiente una base de 1.500 euros, mientras que otros preferirán conservar una de 2.500 o 3.000 euros para proteger una pensión más elevada.
Estas serían las cantidades utilizando las cuotas de 2026:
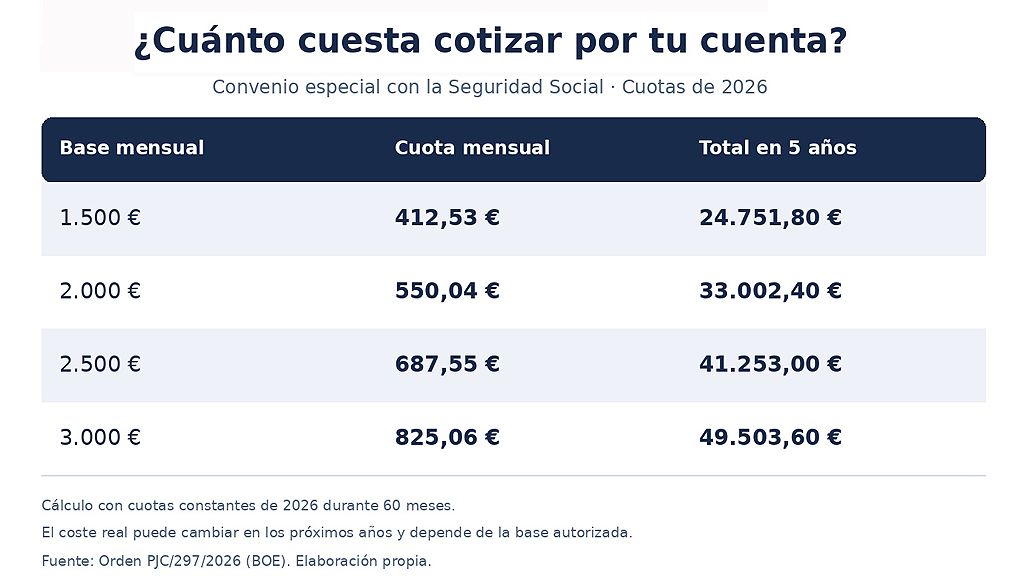
Las cantidades correspondientes a cinco años se han calculado suponiendo que las cuotas permanecen constantes y que el trabajador puede elegir cada una de esas bases.
La diferencia es considerable. Entre cotizar por 1.500 o por 3.000 euros hay más de 24.000 euros de desembolso durante los cinco años.
Por eso, antes de elegir una base conviene calcular cómo afectará a la futura pensión. Pagar más no significa necesariamente que vayamos a recuperar toda la inversión mediante una prestación más elevada.
Qué pensión se consigue
En nuestro ejemplo, el trabajador llegará a los 65 años con 38 años y seis meses cotizados. Por tanto, podrá acceder a la jubilación ordinaria y tendrá derecho al 100% de la base reguladora, sin penalizaciones por jubilación anticipada.
Pero tener derecho al 100% de la base reguladora no significa cobrar una pensión de 2.000 euros porque hayamos elegido esa base de cotización, porque la base reguladora se calcula utilizando las cotizaciones de los últimos 25 años de la vida laboral. Así, aunque nuestro protagonista cotice por 2.000 euros durante los últimos cinco años, su pensión dependerá también de las bases por las que haya cotizado anteriormente.
Dejar de cotizar a los 60
Supongamos que el protagonista de nuestro ejemplo decide dejar de trabajar a los 60 años, pero no suscribe ningún convenio especial. Cuando cumpla 65 seguirá teniendo solamente 33 años y seis meses cotizados. No alcanzará los 38 años y seis meses necesarios para jubilarse ordinariamente a esa edad.
Tampoco reunirá los 35 años exigidos, con carácter general, para solicitar una jubilación anticipada voluntaria. Por tanto, tendría que esperar hasta los 67 años para acceder a la jubilación ordinaria, salvo que concurriesen otras circunstancias que modificaran su situación.
Cómo se solicita el convenio
El convenio especial ordinario se solicita a la Tesorería General de la Seguridad Social, mediante el modelo TA.0040. La solicitud puede tramitarse por los canales electrónicos habilitados por la Seguridad Social o presencialmente en sus oficinas.
Antes de contratarlo es conveniente revisar el informe de vida laboral y las bases de cotización para comprobar cuántos años llevamos acumulados y qué base podemos elegir. También resulta aconsejable utilizar el simulador de jubilación de la Seguridad Social, que permite realizar estimaciones de la futura pensión.
Ahorros para vivir
Hay una última cuestión que nuestro protagonista debe tener muy presente. Durante los cinco años que transcurren entre los 60 y los 65 no recibirá ingresos procedentes del trabajo, pero tendrá que seguir pagando tanto sus gastos personales como las cuotas del convenio.
Por ejemplo, si necesita 1.200 euros mensuales para vivir, gastará 72.000 euros durante esos cinco años. Si añadimos los aproximadamente 33.000 euros del convenio especial, necesitará disponer de unos 105.000 euros, suponiendo que no obtiene otros ingresos y que los costes permanecen constantes.
El paro y el subsidio de mayores de 52
Otra manera de dejar de trabajar a los 60 y no perder pensión futura es acogerse a los sistemas de protección existentes: el paro y el subsidio para mayores de 52. Si uno es despedido a los 60 años y tiene derecho, puede apuntarse al paro. Estará dos años cotizando por la base por la que cotizaba anteriormente.
Al finalizar el paro, puede apuntarse al subsidio para mayores de 52 los 3 años que le quedan hasta la jubilación en el caso de nuestro ejemplo. Entonces cotizará por el 125% de la base mínima durante esos tres años. Pero si quiere mantener su base reguladora y que no le baje la futura pensión, podrá suscribir el convenio con la Seguridad Social. La Seguridad Social pagará el 125% de la base mínima y él podrá completar hasta los 2.000 euros.
Pero hay que dejar claro que cobrar el paro y el subsidio exige seguir disponible para trabajar y cumplir las obligaciones como demandante de empleo.