He cotizado 30 años: ¿qué porcentaje de mi pensión me corresponde?
Una persona que se jubile en 2026 con 30 años cotizados tendrá derecho al 85% de su base reguladora. A partir de 2027, ese porcentaje bajará al 84%
El año que viene se endurecen las condiciones y será necesario trabajar más para cobrar el 100%
Dice el tango de Gardel que 20 años no son nada, y para la Seguridad Social 30, tampoco. Al menos para merecer cobrar el 100% de la pensión. Hay quien llega a los 67 años (o a los 66 años y 10 meses que marca le ley actualmente) y piensa que ya le toca disfrutar del júbilo de estar jubilado, pero al pedir la pensión se llevan una sorpresa, con 30 años cotizados pierden un buen pico. ¿Por qué? Por que hacen falta más años cotizados para cobrar el 100%. Explicamos qué porcentaje corresponde en 2026 y 2027, cuánto dinero supone y cómo se puede aumentar la pensión si se continúa trabajando.
Treinta años trabajando y cotizando a la Seguridad Social te dan derecho de sobra a una pensión contributiva de jubilación. El mínimo exigido son 15 años. Sin embargo, haber cotizado durante tres décadas no garantiza cobrar toda la pensión. Para alcanzar el 100% de la base reguladora es necesario acumular más años de cotización.
Una persona que se jubile en 2026 con 30 años cotizados tendrá derecho al 85% de su base reguladora. A partir de 2027, ese porcentaje bajará al 84%.
¿Cómo se calcula el porcentaje de pensión?
La Seguridad Social utiliza dos elementos fundamentales para determinar cuánto cobra un jubilado: la base reguladora y los años cotizados.
La base reguladora se calcula a partir de las bases de cotización del trabajador durante una parte de su vida laboral. No equivale necesariamente al último sueldo ni a la media de los salarios percibidos. Desde 2026 conviven dos sistemas de cálculo y la Seguridad Social aplica el más favorable. Uno tiene en cuenta los últimos 25 años y el otro permite descartar determinadas bases de cotización de menor importe, mediante un sistema que se introduce progresivamente.
Una vez calculada la base reguladora, se aplica un porcentaje que depende del tiempo cotizado. Con 15 años de cotización, el mínimo exigido para acceder a una pensión contributiva corresponde el 50% de la base reguladora. A partir de ahí, cada mes adicional aumenta progresivamente ese porcentaje.
En 2026, los primeros 49 meses adicionales a los 15 años aportan un 0,21% cada uno. Los siguientes suman un 0,19% mensual.
Así, para una persona que ha cotizado 30 años, los primeros 15 años le dan derecho al 50%; los siguientes 49 meses añaden 10,29% más, es decir llegas al 60,29%; los otros 131 meses suman 24,89 puntos, para llegar al 85,18% de la base reguladora.
Desde 2027, la escala cambia. Cada mes adicional a los primeros 15 años aporta un 0,19% durante los primeros 248 meses, y un 0,18% en los 16 siguientes. Por tanto, con 30 años cotizados, el porcentaje será del 84,20%.
¿Cuánto cobraré si he cotizado 30 años?
El porcentaje permite calcular la pensión, pero no determina por sí solo su cuantía. Dos trabajadores que hayan cotizado exactamente 30 años pueden recibir pensiones muy diferentes si sus bases reguladoras son distintas.
En la tabla aparecen cuatro ejemplos de personas que han alcanzado la edad ordinaria de jubilación y cumplen los requisitos para cobrar una pensión contributiva.
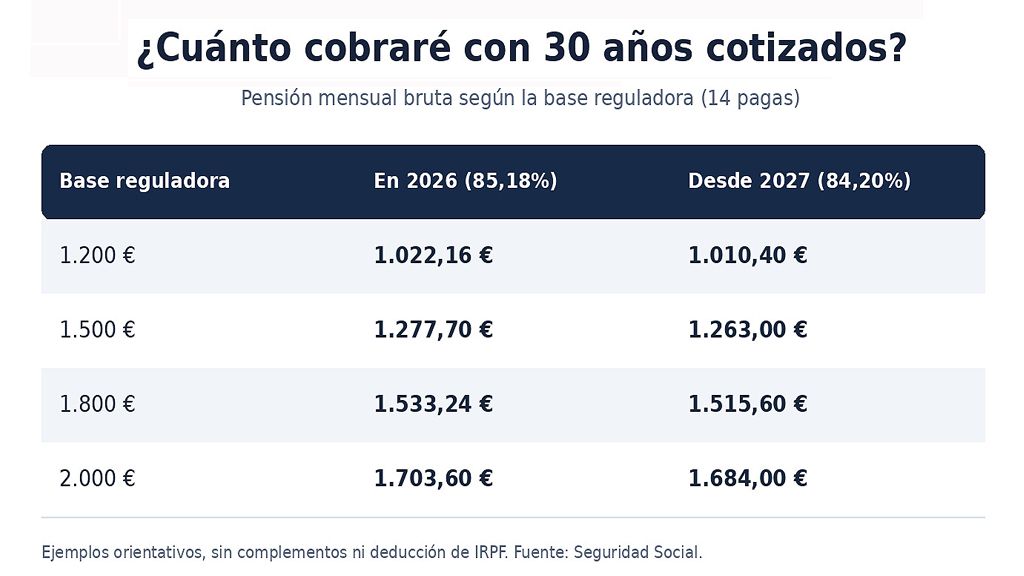
Pero el año que viene las cuentas cambian. Por ejemplo, un trabajador con una base reguladora de 1.800 euros y 30 años cotizados que se jubile en 2026 recibiría 1.533 euros mensuales en catorce pagas, supondría una pensión anual de 21.465 euros. Pero en 2027, la pensión inicial sería de 1.516 euros mensuales, y al año quedaría en 21.224 euros.
A más años, más pensión
Cada año adicional de cotización permite aumentar el porcentaje de la base reguladora que se cobra como pensión.
La siguiente tabla recoge los porcentajes correspondientes a trabajadores que se jubilen a su edad ordinaria, sin reducciones por jubilación anticipada.
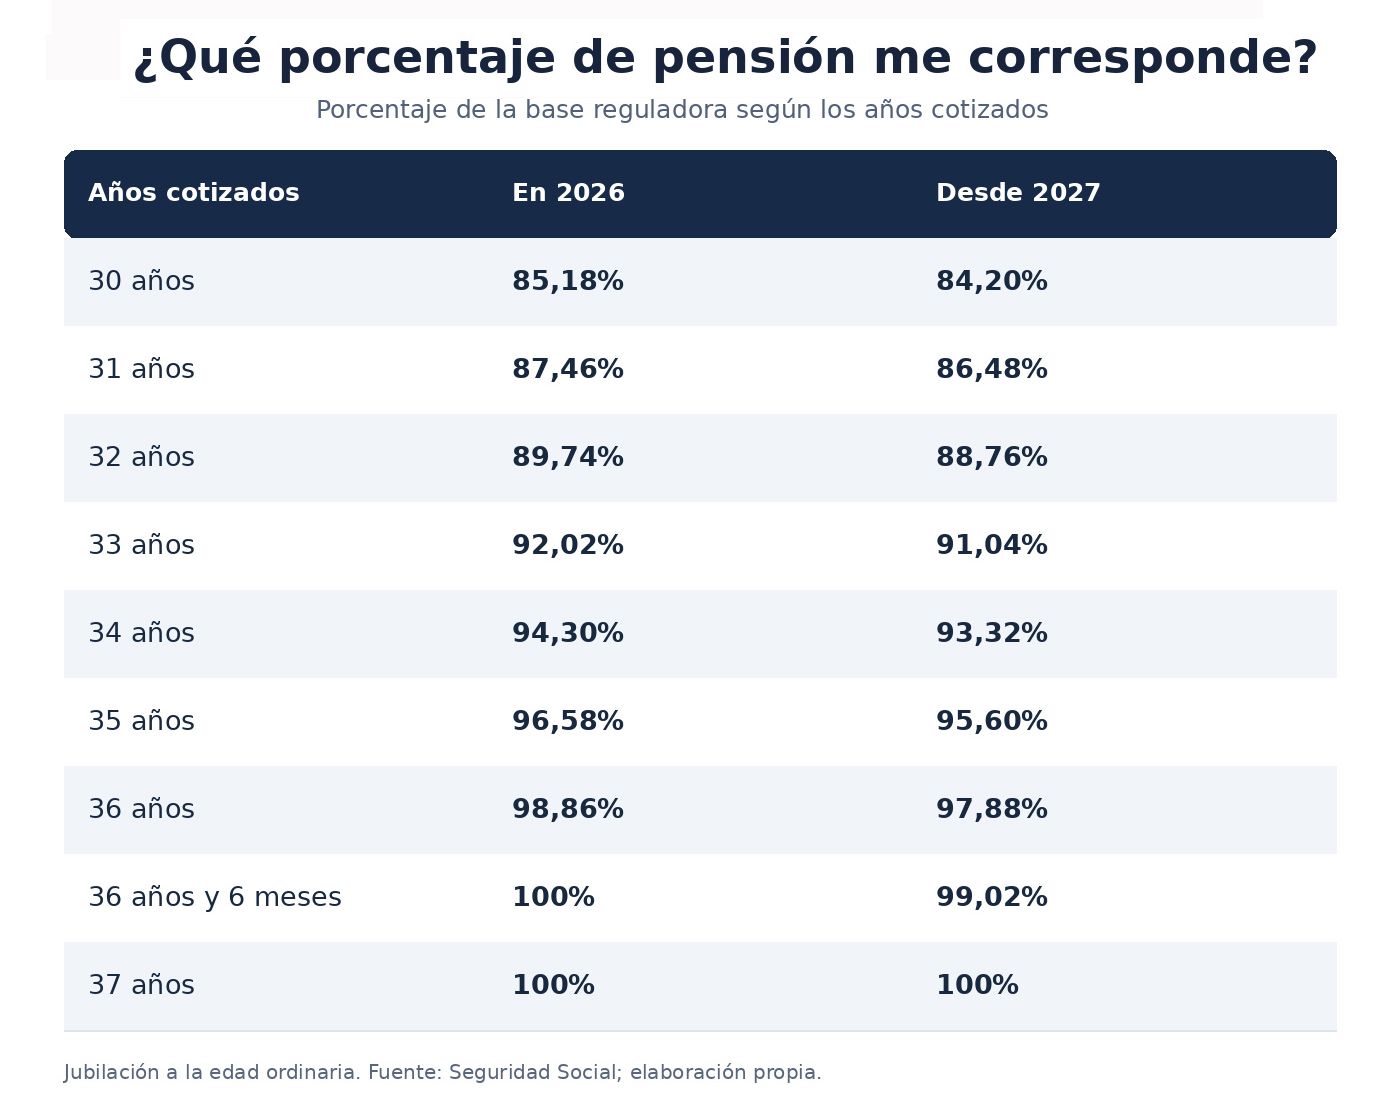
En la tabla vemos que cada año adicional supone una diferencia apreciable. Imaginemos dos trabajadores que se jubilan en 2027 y tienen una base reguladora de 1.800 euros. El primero ha cotizado 30 años y el segundo, 35. El primero cobraría 1.515,60 euros mensuales. El segundo tendría derecho a 1.720,80 euros. La diferencia sería de 205 euros al mes, es decir, 2.873 euros anuales en catorce pagas.
En la comparación suponemos que ambos tienen idéntica base reguladora y que no existen otros factores que modifiquen sus pensiones.
¿Cuántos años necesito para cobrar el 100%?
La ley establece un periodo de cotización necesario para alcanzar el 100% de la base reguladora, que no debe confundirse con los años exigidos para jubilarse a los 65 años. En España, en 2026 puedes jubilarte a los 65 años si has cotizado al menos 38 años y 3 meses; si no, a los 66 años y 10 meses, mientras que desde 2027 podrás hacerlo a los 65 años si has cotizado 38 años y 6 meses o, en caso contrario, a los 67 años. Pero eso se refiere a la edad de jubilación. Si no tienes esa edad y esa cotización, no puedes jubilarte ordinariamente.
Otra cosa es cobrar el 100% de la pensión. Para ello, en 2026 se necesitan 36 años y 6 meses cotizados. Es decir, uno puede llegar a los 67 años sin tener 36 años y medio cotizados, y no cobrará el 100% de la pensión. Desde el 1 de enero de 2027 serán necesarios 37 años cotizados.
Una persona con 30 años cotizados necesitaría trabajar y cotizar otros seis años y medio, según la escala de 2026, o siete años, de acuerdo con las reglas aplicables desde 2027.
¿Me interesa seguir trabajando después de cumplir la edad ordinaria?
Quienes alcanzan la edad ordinaria de jubilación con 30 años cotizados pueden decidir seguir trabajando y retrasar el momento de solicitar la pensión.
Las ventajas son evidentes. Los nuevos meses cotizados permiten aumentar el porcentaje ordinario de la base reguladora. En consecuencia, alguien que siga trabajando podrá acercarse progresivamente al 100%. Además, las nuevas cotizaciones pueden modificar la base reguladora, aunque no necesariamente aumentarla.
La segunda ventaja son los incentivos específicos de la jubilación demorada. La Seguridad Social ofrece tres alternativas para quienes continúan cotizando después de cumplir la edad ordinaria de jubilación: Un incremento de la pensión de un 4% adicional por cada año completo de demora cotizado; un pago único de una cantidad que depende, entre otros factores, de los años cotizados y de la cuantía de la pensión; y una fórmula mixta que combina una parte del incremento porcentual con un pago único.
Desde abril de 2025, una vez completados dos años de demora, también pueden reconocerse incrementos adicionales del 2% por periodos completos de seis meses cotizados.
Estos incentivos se suman al aumento del porcentaje que se cobra por acumular más años cotizados. Ambos mecanismos pueden mejorar la pensión de quien retrasa su jubilación.
Cómo saber exactamente qué pensión me corresponde
La forma más fiable de conocer la cuantía prevista es utilizar el simulador de jubilación de la Seguridad Social.
La herramienta permite consultar las cotizaciones acumuladas, estimar la fecha de jubilación y obtener una previsión económica de la pensión. También permite estudiar qué ocurriría si se prolongara la vida laboral.
Se puede acceder desde el portal Tu Seguridad Social, identificándose mediante los sistemas electrónicos admitidos.
En definitiva, 30 años cotizados dan derecho a una parte muy importante de la base reguladora, pero no a su totalidad. La diferencia entre cobrar el 84% y el 100% puede representar varios cientos de euros mensuales. Por eso, conocer el porcentaje que corresponde y cuánto aumentaría con nuevas cotizaciones es fundamental antes de decidir cuándo dejar definitivamente de trabajar.