

Un viaje internacional de una semana con gastos normales puede costarnos entre ochenta y cien euros de más si no nos andamos con ojo
El país europeo que cada vez atrae a más turistas españoles por su relación calidad-precio
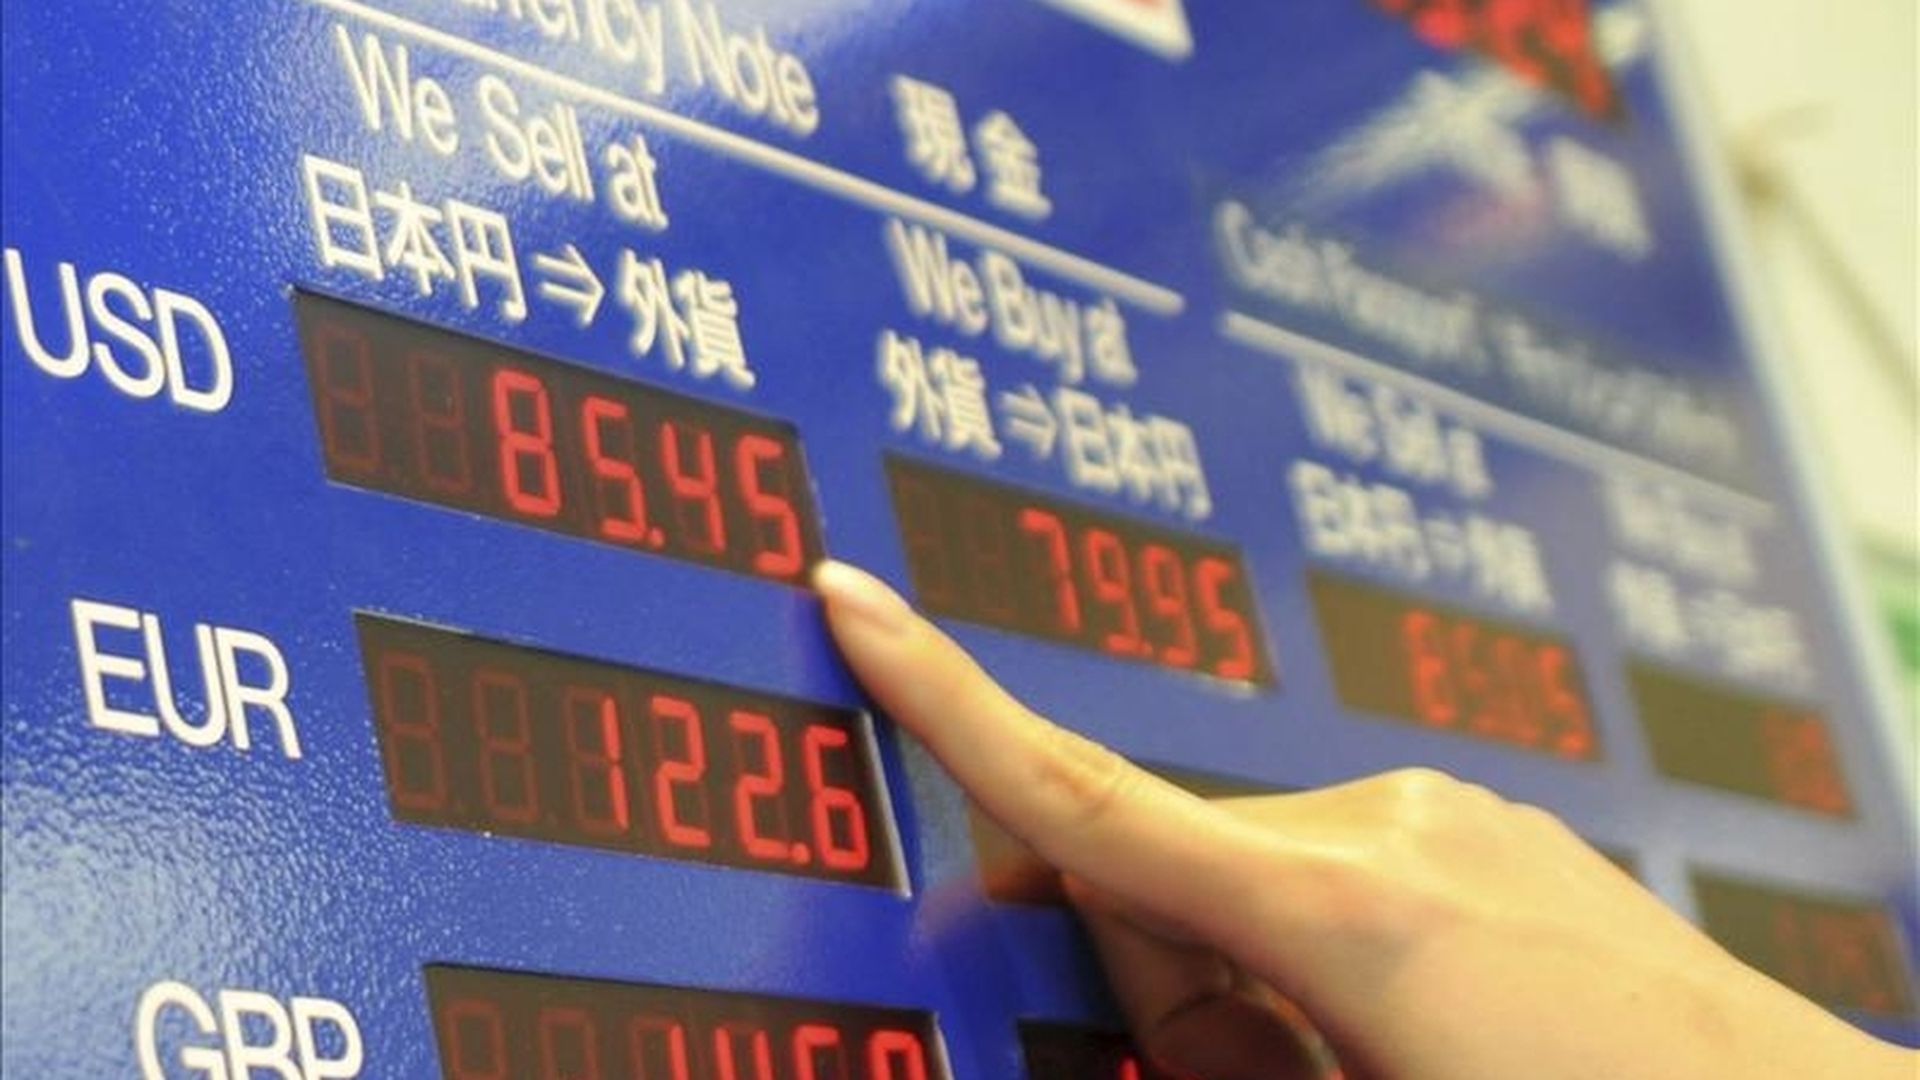
Cambiar cien euros en una casa de cambio del aeropuerto o cambiarlos en un banco en destino puede suponer una diferencia de entre cinco y quince euros. Aceptar en el datáfono del restaurante extranjero, que sería la opción aparentemente más amable puede añadir un sobrecoste silencioso de hasta un doce por ciento sobre la factura. Retirar efectivo con una tarjeta convencional en un cajero de destino puede añadir tres tipos distintos de comisiones a la misma cantidad retirada: la del propio cajero, la del emisor de la tarjeta y el margen sobre el tipo de cambio. En cada una de esas escenas, el viajero pierde dinero sin llegar a ser consciente de ello.
Si se va sin prestar atención a estas cuestiones, un viaje internacional de una semana con gastos normales puede costarnos entre ochenta y cien euros de más, que podríamos habernos ahorrado. Solo hay que saber dónde cambiar, cómo pagar y qué botón pulsar en cada terminal.
Aeropuertos y casas de cambio turísticas
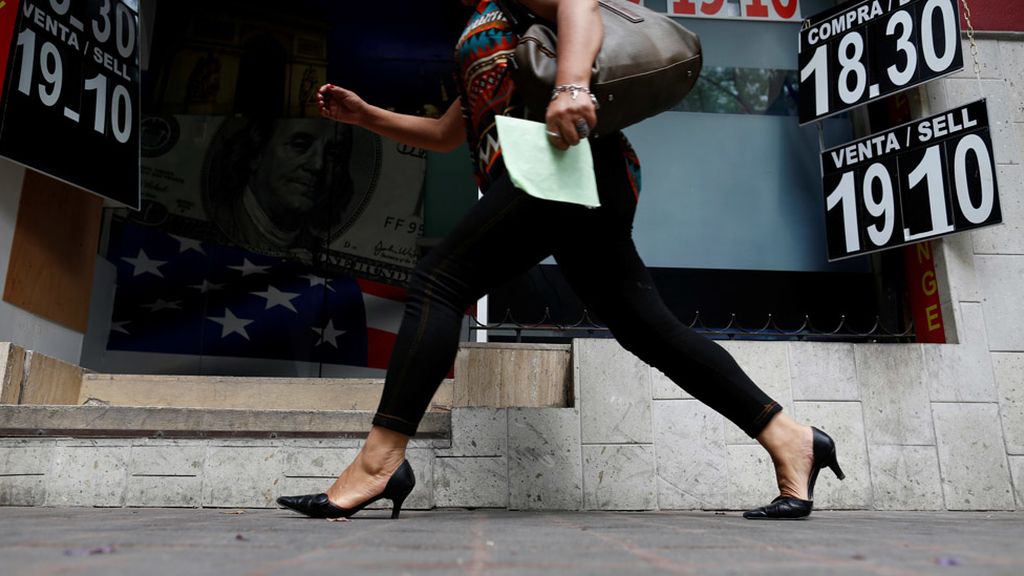
El primer error tiene como escenario un lugar predecible. Cuando se llega a la ciudad de destino, las casas de cambio del aeropuerto quedan muy a mano, funcionan las veinticuatro horas del día y aceptan todo tipo de monedas sin preguntas. El problema es que sus tipos de cambio se sitúan, según los análisis publicados por comparadores independientes como Convierto, entre un 5 y un 15% por debajo del tipo interbancario real.
En estos casos, la expresión "sin comisiones" o "cero por ciento" que muchas casas de cambio anuncian en los rótulos es formalmente cierta pero funcionalmente engañosa. No hay una comisión visible desglosada, eso es cierto. Pero el margen sobre el tipo de cambio actúa como una comisión oculta que produce exactamente el mismo efecto en nuestro bolsillo.
Las casas de cambio situadas en zonas turísticas céntricas de las grandes capitales aplican márgenes ligeramente menores pero de la misma naturaleza. La cadena estadounidense Travelex, por citar un caso concreto documentado, aplica sobre una operación de mil dólares un cargo efectivo del orden de los setenta y cinco euros solo por diferencia en el tipo de cambio, incluso teniendo un cartel de "cero comisiones" en la vitrina.
La trampa silenciosa del datáfono
El segundo escenario ocurre en el propio destino y probablemente sea el que más dinero le cuesta al viajero. Al pagar la cuenta de un restaurante en Londres, Nueva York, Tokio o Estambul con una tarjeta española, el datáfono ofrece dos opciones aparentemente inocentes: cargar la operación en la moneda local del país o cargarla directamente en euros. La opción segunda parece más cómoda, ya que así sabemos exactamente cuánto se va a pagar en una moneda de referencia, siendo la alternativa que la mayoría acepta por defecto.
Sin embargo, tras ese pequeño gesto se esconde el mecanismo conocido en el sector como Conversión Dinámica de Divisas. El terminal de pago, gestionado por un proveedor específico de DCC, aplica al importe original un tipo de cambio propio con un margen que ronda entre el seis y el doce por ciento sobre el tipo interbancario real, y ese sobrecoste va directo al cliente sin que haya un desglose visible.
Las recomendaciones tanto de Visa como de Mastercard son claras y coinciden con la posición de la OCU: pagar siempre en moneda local. La conversión posterior la realiza el emisor de la tarjeta al tipo interbancario real, con un margen mucho menor y sin comisiones ocultas. La misma regla se aplica en los cajeros: al retirar efectivo, el cajero pregunta si se desea recibir el importe en euros o en moneda local. La respuesta correcta es siempre moneda local.
Los métodos que sí funcionan
La forma de cambiar dinero que ofrece un mejor resultado combina tres decisiones. La primera es contratar antes del viaje una tarjeta específica para gastos en divisa, sea de un neobanco o de un banco tradicional con producto sin comisión por operaciones en el extranjero. Estas tarjetas aplican el tipo de cambio real de Visa o Mastercard sin markup y, según el plan contratado, permiten retiradas gratuitas en cajero hasta cierto límite mensual.
La segunda es utilizar esa tarjeta para prácticamente todos los gastos del viaje, siempre pulsando la opción de moneda local en cada datáfono. La tercera es reservar el efectivo para operaciones que no admiten tarjeta y retirar este efectivo directamente en un cajero de destino con la misma tarjeta, rechazando la conversión del propio cajero.