

Las ayudas para instalar puntos de recarga para coches eléctricos siguen activas: requisitos para solicitarlas en 2026
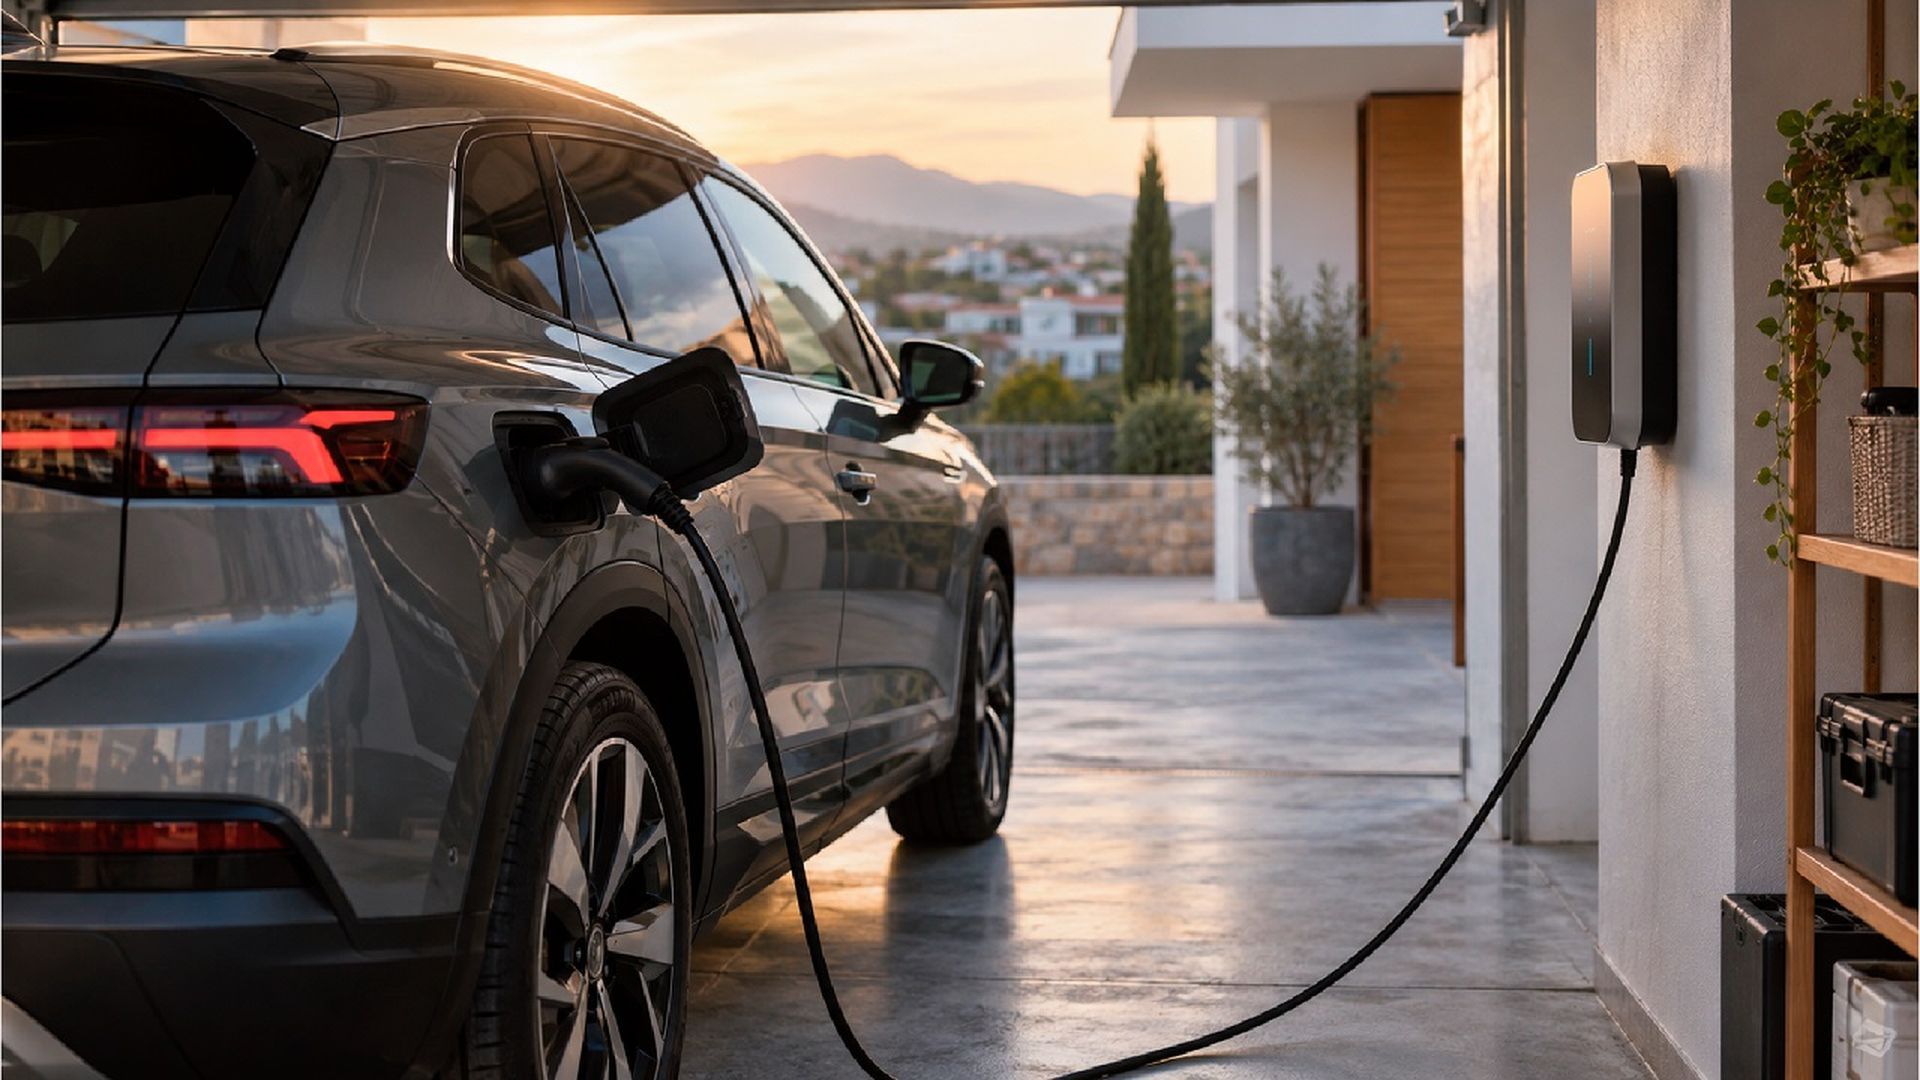
La deducción permite recuperar hasta 600€ por instalar un cargador eléctrico antes de final de año.
Hasta 3.000 euros para adaptar el coche de una persona con movilidad reducida: la ayuda pública que cubre parte de la reforma
Instalar un cargador para el coche eléctrico en casa todavía puede tener ventajas económicas en 2026. Aunque el Plan MOVES III que permitía solicitar subvenciones directas terminó el 31 de diciembre de 2025, continúa vigente un incentivo estatal que permite recuperar una parte del dinero invertido a través de la declaración de la Renta.
En concreto, los contribuyentes pueden aplicar una deducción del 15% de las cantidades abonadas para instalar un sistema de recarga de baterías para vehículos eléctricos en un inmueble de su propiedad. El Gobierno amplió este incentivo hasta el 31 de diciembre de 2026, por lo que todavía hay margen para realizar la instalación y beneficiarse de la medida.
La ayuda tiene, no obstante, una serie de condiciones que conviene conocer antes de contratar los trabajos. No todos los gastos ni todas las instalaciones dan derecho a la deducción y, además, la forma de pago es importante: Hacienda excluye expresamente las cantidades abonadas en efectivo.
Hasta 600€ de ahorro
La base máxima anual sobre la que puede aplicarse esta deducción es de 4.000€ por contribuyente. Como el porcentaje que permite desgravar Hacienda es del 15%, el ahorro fiscal máximo puede alcanzar los 600€ si el gasto subvencionable llega a esos 4.000€.
En esa cantidad pueden incluirse no solo el propio punto de recarga, sino también equipos y materiales, los gastos de instalación y las obras que sean necesarias para poner en funcionamiento el sistema. Por tanto, la deducción no se limita al precio del cargador adquirido.
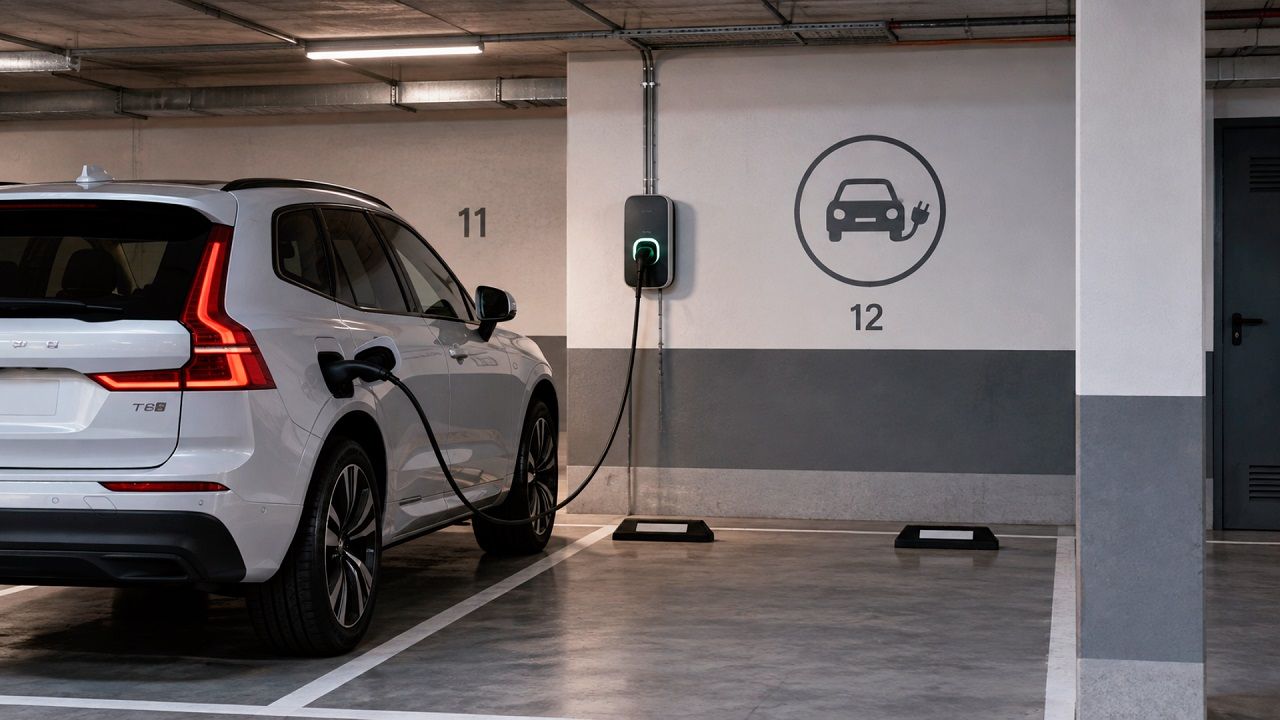
También pueden acogerse instalaciones realizadas en aparcamientos de viviendas unifamiliares y, cuando se cumplen las condiciones previstas, en garajes comunitarios de edificios en régimen de propiedad horizontal en los que el contribuyente sea propietario o copropietario. La condición fundamental es que el sistema se encuentre en un inmueble de su propiedad.
La deducción se aplica en el ejercicio fiscal en el que finaliza la instalación. Para beneficiarse de la ampliación aprobada para 2026, los trabajos deberán estar terminados como máximo el 31 de diciembre. La ventaja se reflejará posteriormente en la declaración del IRPF correspondiente a ese ejercicio.
Los pagos en efectivo no sirven
Uno de los requisitos más importantes es poder justificar correctamente el desembolso. Las cantidades deben haberse pagado mediante tarjeta, transferencia bancaria, cheque nominativo o ingreso en una cuenta de una entidad de crédito a favor de la persona o empresa que realice la instalación.
Por el contrario, Hacienda establece que los pagos en efectivo quedan fuera de la deducción. Conviene, por tanto, conservar las facturas, justificantes bancarios y demás documentación relacionada con la instalación para poder acreditar tanto el importe desembolsado como la fecha en la que se realizaron los trabajos.
La instalación debe contar además con los permisos y autorizaciones exigidos por la normativa. Otro requisito esencial es que el punto de recarga no esté afecto a una actividad económica. Si posteriormente pasa a utilizarse como parte de una actividad empresarial o profesional, se pierde el derecho a la deducción practicada.
Esto significa que el incentivo está pensado fundamentalmente para el uso particular. Un autónomo puede encontrarse entre los contribuyentes beneficiarios, pero el sistema que origine la deducción no puede quedar vinculado a su actividad económica.
La deducción que continúa en 2026
Conviene distinguir este incentivo fiscal de las subvenciones del Plan MOVES III. El programa estatal de 2025 estuvo vigente entre el 1 de enero y el 31 de diciembre de ese año y permitía solicitar ayudas directas tanto para comprar vehículos eléctricos como para instalar infraestructuras de recarga. Las solicitudes correspondientes a aquel programa ya no pueden presentarse en 2026, aunque muchos expedientes siguen tramitándose y justificándose durante este año.
La deducción del IRPF, en cambio, sí continúa vigente durante todo 2026. Además, si una instalación obtiene alguna subvención pública compatible, la cuantía recibida debe descontarse de la base sobre la que se calcula la deducción, evitando que una misma cantidad se beneficie dos veces de incentivos públicos.
Al margen de esta medida estatal, comunidades autónomas y ayuntamientos pueden convocar programas específicos para determinadas instalaciones. El Ayuntamiento de Madrid, por ejemplo, lanzó en 2026 una convocatoria para infraestructuras de recarga en aparcamientos residenciales colectivos, aunque su plazo terminó el 20 de mayo. Por ello, antes de afrontar la instalación también resulta recomendable comprobar las convocatorias disponibles en cada comunidad o municipio.
Mientras tanto, el Gobierno prepara nuevas líneas destinadas a ampliar la infraestructura pública: el Ministerio para la Transición Ecológica abrió el 9 de septiembre la consulta de un nuevo programa de 150 millones de euros para impulsar puntos de recarga de acceso público en las carreteras españolas. Se trata, eso sí, de una iniciativa diferente a la deducción disponible para quienes quieren instalar un cargador en una propiedad particular.